顯示具有 借券信託 標籤的文章。 顯示所有文章

2018/3/11

2016/2/2

104年借券系統最熱門20檔股票

下面很多要張數很多才能拿去借

104年借券系統最熱門20檔股票
台積電
聯發科
鴻海
可成
大立光
日月光
中鋼
中華電
友達
和碩
台達電
富邦金
國泰金
矽品
聯電
群創
廣達
華碩
宏達電
華亞科

資料來源:《財訊》495期 2016/01/27
券商搶攻借券大餅 銀行吹寒流
金管會政策鬆綁 五百億元市場門戶大開
林文義
http://www.wealth.com.tw/article_in.aspx?nid=6932
借券與融券的差別
借券:借的行為
融券:借和賣的行為


2015/5/15

借券信託活化股票資產(一支牛剝三層皮)

一支牛剝三層皮

很多人不知道股票投資,除了每年領股利外,還能把股票借出去,多賺一筆借券收益

善用及活化股票資產

股票能產生多重收益:股利、價差、借券收益

買到好資產能創造源源不絕的現金流


------------------------------
○楊教官:

105/2/23 

另一份管理的借券出借報表,總計三個戶頭,目前借券息年收已經約40萬,扣掉稅費,一個月淨收2萬,嗯,我可以少上一些課了。

105/1/8


有32張大豐電短借已還券外,仍有800多萬股票外借,每月借券息降至約淨領一萬元

104/12/28
12月出借金額已經創新高,達到一個月淨收一萬借券息的水準,希望外資好好渡假,都不要還我券,這一年多,光借券收入超過12萬,老婆的戶頭光借券息入帳超過6萬,股息照領,借券息又再收一次

有三檔都借很久,聚陽、大豐電、大台北,平均出借750~850萬,利率2%~7%

○華倫:
105.2.17借券
以出借當天的收盤價計算)
日友82萬 7%利率出借
崑鼎215萬 5%利率出借
大統益90萬 2%利率出借
中保181萬 2%利率出借
統一超210萬 2%利率出借
每一天約可領500元利息 一個月多了就15,000元利息


104.12.29
統計借券收入3萬元
日友還有庫存這檔7%,崑鼎有5%,其他都2%


陸續都有股票出借 但時間都不長,像統一超 、台汽電、大豐電等,這次大統益已經出借2兩個多月 日友也出借1個多月了 加上10/8中保也成功出借,日友10張 7% 大統益17張2% 中保49張2%


104.10借券信託
每月借券收入快12000 ,每天上第八節課 一個月才8000


借出日友7%,大統益、中保2%,新保1.5%


2015/4/18

借券費率高低及熱門標的

1.券商或銀行會提供

2.另一個方式從
證交所--歷史借券成交明細查詢
http://www.twse.com.tw/ch/trading/SBL/t13sa710.php

可以查自己的標的,歷史借券成交費率是多少


借券租賃所得及借券交易權益補償

借券收益:租賃所得

借券時的股利
借券交易權益補償


F股借券交易權益補償怎麼分所得類別要再確認一下。

個人投資F股獲配的現金股息、股票股利,均屬海外所得。

----------------------------------
個人出借有價證券所取得之借券費用,及出借有價證券遇除權除息所取得之現金補償款,分屬財產租賃所得及其他所得,應依規定申報綜合所得稅

財政部臺灣省北區國稅局表示:依臺灣證券交易所股份有限公司有價證券借貸辦法(以下簡稱借貸辦法)第2條規定:「有價證券借貸交易,係指出借人同意將有價證券出借,並由借券人以相同種類數量有價證券返還之行為。」第3條規定:「出借人出借有價證券得向借券人收取借券費用。」第52條第4項規定:「出借之有價證券遇除權除息時,借券證券商應依本公司計算該有價證券之權息價值,以現金補償出借人。」依上開規定,股票出借人向借券人收取之借券費用,核屬財產租賃所得,另出借股票遇除權除息而向借券人收取之現金補償款,核屬其他所得,2者均應申報綜合所得稅。

該局舉例說明,甲君於87年間將乙公司股票借予丙公司(證券商),約定次日返還,惟因乙公司股票適於返還日除權,丙公司除返還相同數量除權後之乙公司股票予甲君外,另給付甲君借券費用5萬餘元及除權息現金補償款1百60餘萬元,並分別填發「租賃所得-借券」及「其他所得」之各類所得扣繳暨免扣繳憑單予甲君。案經稽徵機關查獲甲君當年度未申報上開租賃所得及其他所得,乃併入甲君當年度綜合所得總額計算補徵應納稅額,並予處罰。甲君不服,提起行政救濟。案經臺北高等行政法院判決駁回甲君之訴確定。

駁回理由略以,借貸辦法第3條所規定之「借券費用」,係借券人借得股票所支付之對價,雖名曰「借券」,然核其性質與將股東權利提供他人使用而取得之權利金之「租賃所得及權利金所得」相當,故應屬所得稅法第14條第1項第5類之所得。

另借貸辦法第52條第4項所規定之「現金補償」,係借券人為填補出借人「因借券致無法辦理除權取得配發股票股利」之損失而來,此等損失所對應之利益為「投資所生之孳息」,而「孳息」不問是「天然孳息」或「法定孳息」,對原股票所有權人均為新得且屬可終極性保有之客體,甲君取得之上開補償款,符合「所得」之概念,應課徵綜合所得稅。

惟因該所得非屬所得稅法第14條第1項第1類至第9類之所得,故應歸類於同條項第10類之其他所得。又依「收入與成本、費用配合原則」,甲君取得上開補償款收入所對應之成本及必要費用,係指取得該損失補償所直接支出之代價,因本件係屬補償「投資所生之孳息」之性質,並無直接支出之代價,自無可對應之成本及必要費用可言,故無成本及必要費用可予減除;至於出借股票當時之市價或股票返還時之差價(即權值部分),皆屬甲君出借股票當時預期之獲益,並非實際支出之成本或費用,自難予以減除。本件甲君漏報上開所得,原處分機關將漏報所得併入甲君當年度綜合所得總額計算補徵應納稅額並無不合,另按所漏稅額處以罰鍰亦無違誤。

2015/4/9

借券交割所得 免課稅 (免二代健保補充保費)

借券交割所得 免課稅                             

【經濟日報╱記者蕭志忠/台北報導】 2012.12.05

證券商公會已接獲衛生署函文,融券保證金利息所得仍將列入二代健保補充保費計收範圍,至於出借有價證券(借券交割)所得及信託借券所得則免納入扣取範圍。

政府將現金股利等將納入二代健保補充保費課徵範圍後,證券商公會代表業者向衛生署等主管機關建議,爭取上述融券保證金利息所得等3項所得都免納入二代健保補充保費的計收範圍。

衛生署最近發函券商公會,對3項所得中的融券保證金利息所得納入計收範圍,其餘2項則免納入。據業者指出,未來二代健保補充保費納入融券保證金利息所得的全年增加收入「非常少」,主要還是來自於股利所得徵納的收入。

2015/4/8

股票借券信託收入及成本

○收益極大化:
1.借券費率越高
    參考  歷史借券成交明細查詢
2.出借天數越長
3.借券金額越大(借出張數多 x 股價高)

○借券收入:借券金額x年費率x借券天數

○借券相關稅、費成本:
1.營業稅:借券收入 /1.05 x 5%
2.證交所借貸服務費:借券收入 x 1.6%
3.證券商手續費:借券收入 x 0.4%
4.信託管理費:(借券收入 - 營業稅) x 20% 
5.簽約規劃費
不同家費用收取會有些不同,要問才知

例如:若楊教官6184 大豐電 出借
60張,股價50元,出借30天,年費率2%
借券收入扣掉稅及費用,實際獲利約3,500元

教官2015.1說平均有650萬左右股票持續借出,借出費率為2%~5.5%,每個月平均創造1萬元上下的借券利息收入。


2015/4/6

存股族活化股票 一年多賺5%(股票信託借券服務,借券信託)

借券信託想要1年多賺5%不是那麼容易

這文章標題比較誇大,因為還有稅及費用要支付

而且市場上能否一直持續以5%費率借出也不一定

若真的出借一年,費率5%,扣除稅及費用實際報酬約3.5%以上

還不錯的是這筆錢是多拿的


-----------------
存股族活化股票 一年多賺5%
撰文者|【撰文/許瀞文 攝影/張家禎】 Money錢 2015-04-02
http://www.moneynet.com.tw/money_2.php?i=1703&page=1

存股坐收股息、股利,是許多人的投資夢想,但存股只能賺股息或股利嗎?並非如此。多家大型銀行及券商推出股票信託借券服務,若順利出借,就能增加收益。

靠存股票賺股息、股利過穩定生活,是許多人的夢想,但存股只能賺股息、股利和價差嗎?想要有更多獲利機會,還有其他選擇。目前國內幾家大型銀行及券商,皆有推出股票信託借券服務,能幫投資人出借股票賺取借券利息,若是當下熱門個股,年獲利甚至可達5% 以上,收益率幾乎等於握有高殖利率股。

包含合作金庫、中國信託、台新銀行等大型銀行,以及元大寶來、富邦、凱基等券商,皆有承做股票信託借券服務,只是每家的門檻及收費不一。台新銀行規定,單一個股必須滿30張且市值300萬元才能承做;合作金庫則是單一個股滿10張、且市值100萬元就能開戶,進入門檻最低。

證交所建借券交易平台 存股收益多一管道
「股票信託借券」對許多投資人來說相當陌生,甚至在股市投資多年的存股老手,都不見得知道,其實證交所早在2003年就建立借券交易平台,但僅少數銀行有經營該項業務。

台新銀行理財商品處信託部副總經理吳靜怡指出,銀行要能從事該項業務有其基本門檻:必須建立系統、要與有借券需求的券商交好,所以並非每家銀行都有承做。吳靜怡解釋,股票信託借券也是信託的一種,有委託人、受託人與受益人三個角色。在此架構中,若存股族將借券收益回饋給自己,那麼委託人與受益人皆
是存股族本身, 此為「自益信託」;若存股族將收益贈與給指定人,則為「他益信託」。而不論自益或他益信託,受託人皆是銀行,「銀行努力將存股族的股票借出才有收益,銀行和存股族可說是在同一條船上。」吳靜怡強調。

合作金庫副總經理陳美足表示,股票信託借券相當適合喜好存股票、不常在股市進出的投資人,或手上持股沒有配息、長期套牢的族群,因為這是活化手上股票的管道。舉例來說, 假設某位投資人手上持有5000張新光保全(9925),屬於高配息股票,若他將股票信託借券,受託人(銀行或券商)再將股票借出給有需要借券的機構法人,借券費率在5%以上,則一年就多了5% 的收益。


並非檔檔都能出借  有話題性借券費率才高

合作金庫信託部就分享了一個實際案例:有位客戶手上股票市值超過2000萬元,可惜這些股票皆無配股配息,客戶選擇開立信託戶,將股票借出,半年內有2%收益,獲利40萬元。「這40萬元至少能去一趟歐洲旅遊,對客戶來說等於多了一項收入。」陳美足說。

要注意的是,在台股掛牌的上市櫃公司超過1500家,但不是每檔股票都能借券,目前有1358檔符合交易資格;而這1千3百多檔中,也並非每檔股票都能順利出借。吳靜怡指出,哪些股票容易出借並沒有軌跡可循,端由市場決定,經多年經驗觀察,有話題、有套利空間的股票容易出借,費率也高。

「例如在美國有發行ADR(美國存託憑證)的公司,同時在台股也有掛牌,兩者出現價差能套利時,就有借券需求。」吳靜怡進一步補充。

除了價差,辦理現金增資也有借券需求,陳美足以去年現金增資的宏碁(2353)為例,宏碁當時就成了市場上最熱門的借券標的,借券費率有6% 至8%。

陳美足表示,正因為由市場決定個股借券需求,「物以稀為貴」也適用在借券交易,多數人都持有的權值股,費率多半不會太好;反之,非市場熱門股的中小型股,一旦有借券需求,費率都很不錯。

信託期間股票無法賣出 若要取回需等3 天

許多人一聽到借券,便會直接聯想到放空、打壓股價,其實不然。吳靜怡表示,有借券需求的多半是外資機構或證券商,借券的用途繁多,例如套利、避險或者做為券商發行權證的擔保品。

陳美足表示,股票信託借券並不能幫存股族創造10%、20% 的獲利,但能在等待每年配股配息期間,多一份收入。

然而股票信託借券也非全無風險,在股票信託期間,存股族無法賣出持股;若已經出借的股票想要取回,則須等候3個交易日。

時間價值是存股族要自行承擔的風險證交所規定,一檔股票借出期間以半年為一期,若中途想要取回或提前返還,存股族不需要付出其他費用,為借券市場保留一些彈性。

股票借出期間,存股族配股、配息權益不受影響,但股票已經交付信託,撥款便由銀行轉入存股族的個人帳戶中。


2014/11/1

借券信託介紹

TWSE 臺灣證券交易所-借券資訊
http://www.twse.com.tw/ch/products/SBL/SBL_htm.php
借券成交不等於借券放空
  借券與借券賣出實為兩個不同的交易行為,「借券」為有價證券借貸行為,僅指出借人將有價證券出借給借券人,賺取借券費收益,而借券人借券目的除為放空外,亦可從事避險、套利等策略性交易或為還券、履約之用。故投資人借入證券不一定馬上會在證券市場賣出,借券成交不等於借券放空,如欲瞭解借券放空情形,應查詢借券後在證券市場上實際賣出數量。相關名詞說明如下:
  1. 「借券成交」數量係指當日投資人透過證交所借券中心或向證券商、證金公司借入之證券數量。
  2. 「借券餘額」係指所借入證券尚未返還之數額;即本日「借券成交」數量加計累計至前一日尚未返還之數額再減除本日還券數量後之數額。
  3. 「借券賣出」數量係指當日投資人將已借入之證券在證券市場賣出之數量。
  4. 「借券賣出餘額」係指本日「借券賣出」數量加計累計至前一日尚未回補之數額再減除本日借券賣出回補數量後之數額。
本網頁提供「借券」資訊,查詢請按此 借券資訊
「借券賣出」資訊請至 首頁 > 交易資訊 > 盤後資訊 > 當日融券賣出與借券賣出成交量值 查詢。
                   首頁 > 交易資訊 > 融資融券與可借券賣出額度 > 融券借券賣出餘額

-----------------
問與答-股票借券
http://www.twse.com.tw/ch/investor/faq1.php?cid=13

Q1︰借券市場之主要規範為何?
Q2︰何謂證交所借券系統?
Q3︰何謂交割需求借券?
Q4︰一般投資人可否透過證交所借券系統借券?
Q5︰證交所借券系統借券之交易種類?
Q6︰證交所借券系統借券之借券費用如何計算、收取?
Q7︰證交所借券系統借券之出借人因出借有價證券無法取得之權益,如何補償?
Q8︰透過證交所借券系統出借證券,會不會有風險?
Q9︰透過證交所借券系統借券所涉及之稅負問題?

Q1︰借券市場之主要規範為何?
Ans︰
借券市場主要規範為「有價證券借貸辦法」,其於八十五年九月二日實施,規範證券商交割需求借券之相關作業,至九十二年六月三十日,本公司設立借券系統,開辦特定機構投資人借券業務,亦納入規範。

Q2︰何謂證交所借券系統?
Ans︰
證交所借券系統為一借券交易平台,提供特定法人機構為滿足套利、避險、履約等交易動機,進行借券交易,可以借取之有價證券有上市、上櫃股票及ETF受益憑證。特定法人機構必須簽訂有價證券借貸交易委託書,開立有價證券借貸帳戶,才可以進行交易。

Q3︰何謂交割需求借券?
Ans︰
指證券商因受託或自行買賣發生錯誤或投資人違約,或交割之有價證券具有瑕疵,因此欠券產生之借券需求,證券商必須經由有價證券借貸電腦系統辦理借券,來完成交割。

Q4︰一般投資人可否透過證交所借券系統借券?
Ans︰
一般投資人不可以從事證交所借券系統借券,借券系統之參加人資格有限制,目前核可之出借人:包括保險公司、銀行、信託投資公司、證券商、期貨商、證券投資信託基金、期貨信託基金、證券金融事業、特定境外外國機構投資人、政府基金、員工持股信託契約、客戶有價證券信託契約及其他經主管機關核准者。核可之借券人包含銀行、證券商、期貨商、證券投資信託基金、證券金融事業、特定境外外國機構投資人及其他經主管機關核准者。

Q5︰證交所借券系統借券之交易種類?
Ans︰
證交所借券系統借券之交易種類分為三種,定價交易指由借券人及出借人依本公司公告之費率年利率百分之三點五,委託證券商輸入申報,撮合成交;競價交易指由借券人及出借人依最高年利率百分之二十以下,百分之零點一為升降單位,自定出借及借券費率,委託證券商輸入申報,撮合成交;議借交易指由借券人及出借人依最高年利率百分之二十以下,千分之零點一為升降單位,雙方自行議定成交費率之借貸行為。

Q6︰證交所借券系統借券之借券費用如何計算、收取?
Ans︰
定價交易及競價交易之借券費用,以出借之有價證券每日收盤價格乘以數量再乘以成交費率,採逐日逐筆加總計算之,於還券了結後由證券商向借券人收付,經由本公司給付相對證券商,再轉交出借人。議借交易則由雙方自行議定借券費用及收取。

Q7︰證交所借券系統借券之出借人因出借有價證券無法取得之權益,如何補償?
Ans︰
定價及競價交易之出借人因出借有價證券而未取得之股息、紅利或新發行有價證券認購權利等,由借券人經證券商透過本公司借券系統償還出借人。議借交易部分之權益補償,則由雙方當事人協商之。

Q8︰透過證交所借券系統出借證券,會不會有風險?
Ans︰
定價交易及競價交易之違約風險係由本公司承擔,倘借券人無法返還有價證券,由本公司處分擔保品後買回或借取相同之有價證券或以等值之現金返還出借人,出借人無須承擔相對方之信用風險。惟議借交易之違約風險則由當事人自行承擔之。

Q9︰透過證交所借券系統借券所涉及之稅負問題?
Ans︰
一、出借人向借券人收取之借券費用,應繳納營業稅及營利事業所得稅。
二、借券人給付出借人之權益補償,若借券人於最後過戶日前已賣出借入標的證券,或出借人選擇以等值現金取代返還有價證券權益時,應繳納營利事業所得稅。
三、借券人提供現金擔保品收取之利息,應繳納營利事業所得稅,但借券人為銀行業或信託投資業者,應另繳納營業稅。
四、有價證券借貸交易不課徵證券交易稅及證券交易所得稅。但是借券人違約,而以現金代替實物返還出借人時,則視同出借人實質賣出借貸標的證券行為應課徵證券交易稅。
五、從事有價證券借貸交易之課稅,依財政部96年8月20日台財稅字第09600210970號令,核釋有關有價證券借貸制度課稅規定,詳細內容請參考本公司網站
http://www.twse.com.tw/ch/products/SBL/SBL_law.php 查詢 

------------------ 有價證券借貸 問答集 
http://www.twse.com.tw/ch/products/SBL/FAQs.php

融券交易VS借券交易

---------------------
借券介紹
http://www.cmoney.tw/learn/course/michelle/topic/663

借券賺利,談收益型信託
http://blue24278.blogspot.tw/2015/01/blog-post_85.html
借券投資小常識-股票信託出借賺取收益
http://blue24278.blogspot.tw/2015/01/blog-post_55.html

衛風華-有錢,是練出來的-存股術-21有價證券信託(股票借券信託)
http://blog.xuite.net/windxy19999/wretch/308983714

----------------------------------- 證交所:散戶也可借券
http://money.chinatimes.com/news/news-content.aspx?id=20130916000208&cid=1203
2013-09-16 01:29 工商時報 記者呂淑美/台北報導
 一般人都認為借券市場只有外資可以參與,但是,證交所指出,國內投資人包括自然人及法人,也有管道可以參與借券市場。

 具體來說,如果想要出借股票,投資人可將持股交付銀行或辦理財富管理業務的證券商,以信託的名義,在證交所借券系統出借。如果想要借入股票,則可以在證券商營業處所,向自辦有價證券借貸業務的證券商辦理。

 投資人透過銀行或證券商有價證券信託業務,將股票出借以賺取穩健的出借收益,在金融環境動盪的情況下,是一個可以增加收益的管道。

 關於出借股票的門檻,據證交所規定,每筆股票出借交易數量至少10張,且以整股為限。就實務上來說,每家銀行及證券商承作信託都有不同的門檻。

 至於是否所有的股票都適合拿來出借?證交所表示,熱門、成交量大的股票較適合出借,而且其成交機率和報酬率也相對較高,有意出借的投資人,可上證交所網站查詢所持有股票歷史成交紀錄。

 證交所說,每1檔股票都有不同出借費率,即使是同1檔股票在不同時間也有不同費率,端視當時借券市場供需決定,主要是由出借人及借券人雙方議價談妥費率,並透過交易所借券平台撮合成交。

 在出借收益方面,目前每100元的出借收入,扣除2元借貸服務手續費及5元營業稅後,出借人大約可分得近8成的淨收益,即約74元。

 而且信託期間出借人除了享有配股配息外,還享有出借收入,於目前低利率的環境下,出借收入可以提供強化收益的機會。

 證交所統計,到6月底止,證交所借券系統可交易戶數達4,220戶,較去年底3,365戶增加855戶,增幅25.4%。

 今年上半年借券交易成交金額6,463億元,較去年同期4,375億元增加2,087億元,增幅47.7%。其中有很多都是投資人,透過銀行或證券商的「有價證券信託」業務出借股票的貢獻。

 此外,如果投資人想要借入股票,則可以在證券商營業處所,向自辦有價證券借貸業務的證券商辦理,借券費率由雙方議定,所借入的股票,除委託證券商賣出外,還可用於融券賣出現券償還等用途。
----

台灣50(0050)卓越50基金,也有借券收入
ETF可將持有的證券借出,創造收入


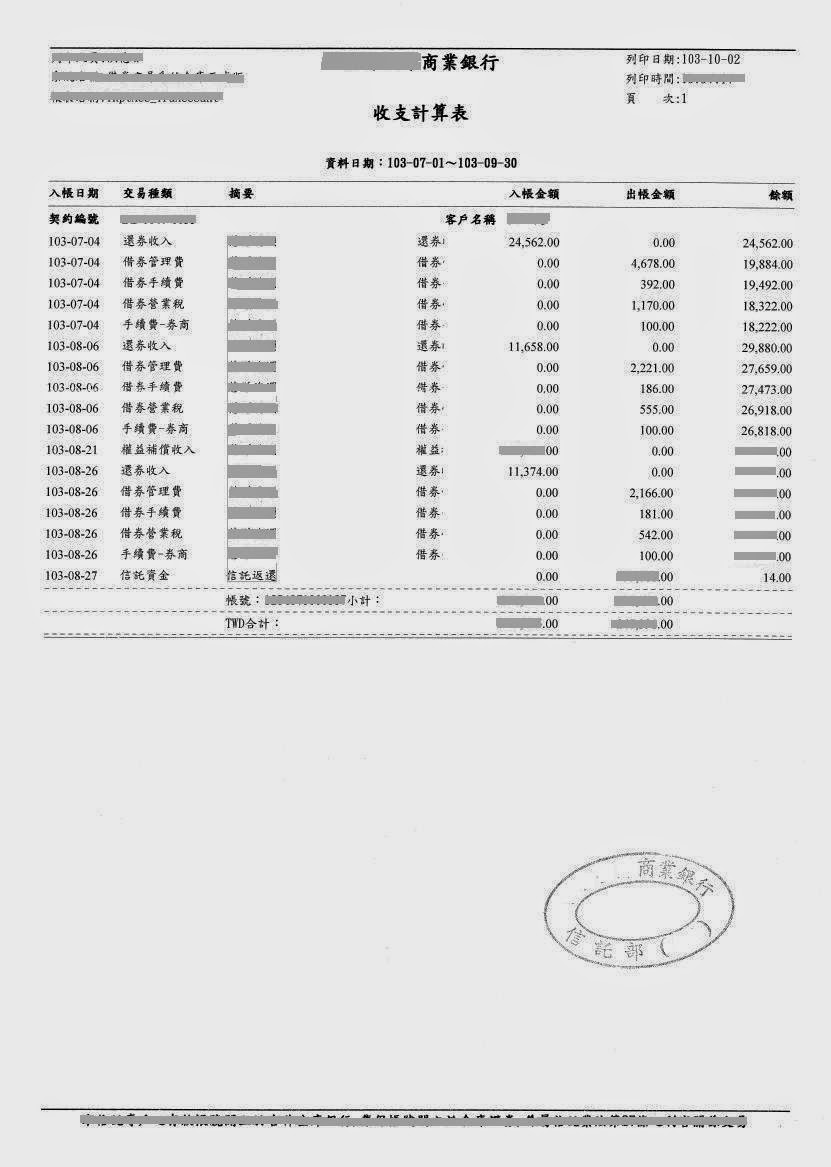
借券信託-計算表103.7.1-103.9.30

103.7.1-103.9.30